El/Energi 12 okt 2026
Renoveringar förändrar ofta mer än bara hemmets utseende, de kan också påverka ditt försäkringsskydd på flera plan. Många underskattar risken för oväntade kostnader när trygghetsnivån inte hänger med förändringarna. För att undvika ekonomiska överraskningar krävs både kunskap om ditt försäkringsavtal och god dokumentation av hela processen.
Att påbörja ett renoveringsprojekt innebär inte bara att skapa en bättre boendemiljö, det innebär också nya risker som kräver översyn av dina försäkringsvillkor. Många renoveringar höjer värdet på bostaden, ändrar riskbilden och kan ställa andra krav på skyddsnivån. Det är vanligt att förbise hur en ombyggnation påverkar vad som krävs om skador skulle uppstå. Mitt i planeringen bör du därför se över att du har rätt försäkringsskydd och anpassa skyddet till det faktiska behovet innan projektet drar igång, oavsett om du väljer att försäkra hemmet med Hedvig eller ett annat alternativ. På Hedvig-sidan kan du läsa om företagets hemförsäkringserbjudanden, se information om vad som ingår i de olika försäkringsalternativen samt hantera dina egna försäkringsärenden och justera skyddsnivån efter behov.
Olika typer av renoveringar påverkar försäkringsskyddet på olika sätt, men åtgärder i våtrum och kök är särskilt känsliga. När du byter ut eller bygger om badrum krävs ofta att arbetet utförs enligt särskilda branschregler, eftersom vattenskador kan bli både kostsamma och svåra att få ersättning för om de inte är fackmässigt gjorda.
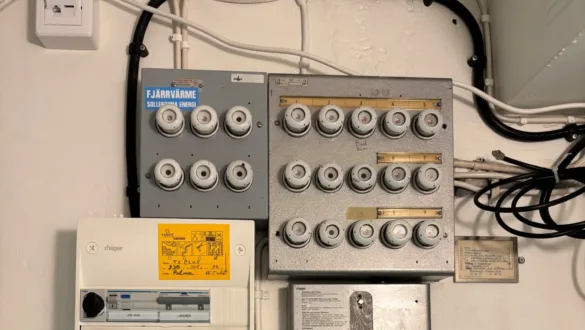
Tillbyggnader som ökar boarean, nya tak eller installation av eldstad innebär ytterligare krav på försäkringens omfattning. Dessa förbättringar förändrar byggnadens värde och kan kräva att du kompletterar ditt skydd. Genomför du större elarbeten behöver du alltid anlita ett registrerat elinstallationsföretag, annars riskerar du utebliven ersättning vid skada.
Dränering av grund och renovering av klimatskal, som fasad eller isolering, kan motverka framtida fuktskador och bör ofta rapporteras till försäkringsbolaget. På moderna marknader är det också vanligt med installation av ny teknik, exempelvis uppkopplade larm eller styrsystem, som kan påverka premier och villkor.
Vanliga hemförsäkringar gäller inte alltid automatiskt vid alla förändringar, och många bolag kräver att du anmäler exempelvis större ombyggnationer på förhand. Därför är det en viktig kontrollpunkt att återkoppla till sitt försäkringsbolag före byggstart, särskilt om du installerar ny teknik eller ändrar planlösningen.
Innan själva byggstarten behöver du undersöka om det finns särskilda krav på hur arbetet ska utföras och vilka moment som omfattas av försäkringen. Vid större förändringar av boarean, standard eller om du investerar i mer värdefull utrustning, krävs ofta en uppgradering av nuvarande försäkringsskydd.
När ny teknik tillförs, exempelvis smarta hem-lösningar eller energieffektiva värmepumpar, förändras riskbilden och därmed behovet av försäkringsanpassning. Likaså kan installation av eldstad och förändring av takkonstruktion kräva särskilda tillägg eller godkännande från försäkringsbolaget för att vara giltiga vid eventuell skada.
När projektet är avslutat kan du behöva dokumentera ändringarna hos försäkringsbolaget. Flera försäkringsbolag rekommenderar att utvärdera försäkringsvillkoren även i efterhand, eftersom rubricering av byggnad kontra lösöre blir särskilt viktig om något händer.
Dokumentera alltid projektet från start till mål. Mitt i alla steg är det klokt att samla kvitton, foton och intyg som kan styrka att allt är fackmässigt gjort och att rätt skydd finns på plats. Detta gör det smidigare att hantera eventuella skadeärenden i framtiden och skapar trygghet både under och efter renoveringen.
Vanliga villkor att förstå i samband med större projekt är bland annat skillnaden mellan byggnadsdelar och lösöre, samt hur självrisk och åldersavdrag påverkar ersättningsnivån. Många missar kravet på fackmässigt utförande för att försäkringen ska gälla fullt ut, särskilt i våtrum och vid elinstallationer.
Vid egenrenovering ökar risken för att försäkringen inte ersätter skada om arbetet inte håller branschstandard. Vissa moment, till exempel byte av elcentral eller dragning av vattenledningar, bör alltid genomföras av behöriga fackmän för att undvika framtida problem vid en skada.
En annan central punkt är de tillfälliga riskerna som uppstår under själva projektet. Renoveringsmaterial på plats, byggverktyg och tillfällig förvaring ökar stöldrisken, och skärpt brandrisk följer av dammig miljö och elektriska arbeten.
Att skapa enkla rutiner, som att låsa in material, begränsa öppen eld och täcka över känsliga ytor, minskar risken för onödig skada. Genom att ha koll på försäkringsskyddet och aktivt arbeta förebyggande under hela processen står du bättre rustad mot oväntade händelser.
När renoveringen är slutförd bör du fråga ditt försäkringsbolag om några av din tidigare uppgifter behöver uppdateras. Nya värden och förändrad bostadsstandard kan kräva höjt försäkringsbelopp eller nya tillägg, så att ditt skydd motsvarar det faktiska hemmet.
Spara alltid dokumentationen långsiktigt, inklusive foton, ritningar, kvitton och intyg, så att du kan styrka omfattning och utförande vid behov. Det ger bättre förutsättningar om en skada skulle uppstå och förenklar kontakten med försäkringsbolaget.
Annons